零部件产业将继续承压 2023与2024年汽车供应链的挑战与应对
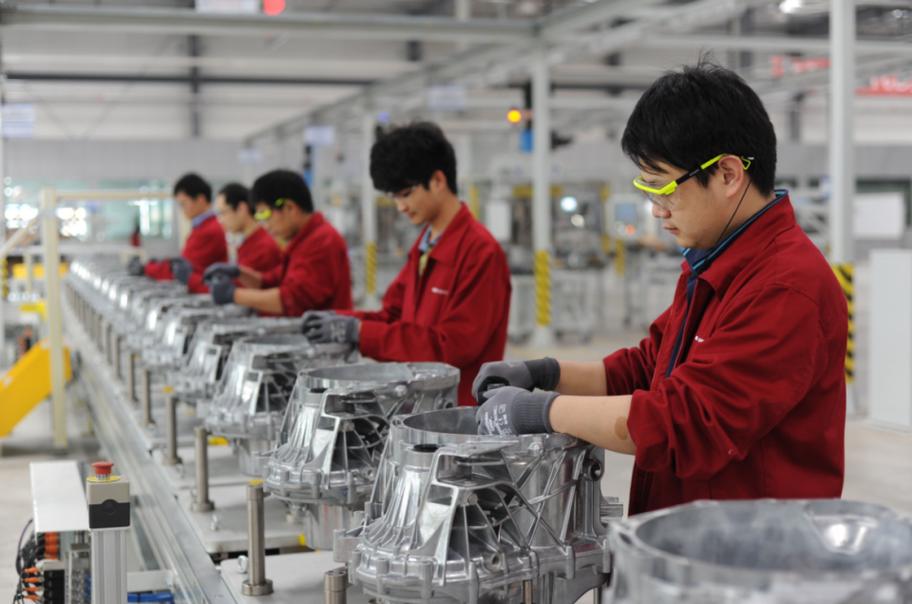
2023年至2024年,全球汽车供应链正处于深度调整期,而零部件产业作为链条中的关键环节,仍将面临持续承压的局面。这一压力并非单一因素所致,而是多重结构性矛盾交织的结果,值得行业内外高度关注。
需求端的波动性显著增强。随着疫情后消费复苏节奏不均、各国补贴政策退坡以及电动化转型加速,整车厂商对零部件的采购计划频繁调整。传统燃油车零部件订单收缩,而新能源相关零部件产能爬坡尚需时间,导致许多中小型供应商陷入“旧产能闲置、新产能不足”的两难境地。与此整车企业为控制成本,持续向零部件企业传导降价压力,进一步挤压了后者的利润空间。
成本端的多重挤压难以缓解。2023年以来,原材料价格虽从高位有所回落,但芯片、特种钢材、电池级锂盐等关键投入品供应依然偏紧,价格波动剧烈。叠加能源成本上升、国际物流不畅以及汇率波动,零部件企业的生产成本控制难度加大。尤其对于二级、三级供应商而言,缺乏议价能力,成本传导机制不畅,亏损面可能进一步扩大。
再次,技术迭代与合规压力并行。电动化、智能化转型要求零部件企业持续投入研发,但回报周期较长;各国对碳排放、数据安全、供应链尽职调查的监管要求趋严,企业需要额外投入合规成本。在资金链本就紧张的情况下,部分技术储备不足的企业可能被迫退出市场。
供应链的韧性短板仍未完全补齐。地缘政治冲突、贸易壁垒以及极端天气事件频发,使得零部件供应的稳定性面临考验。尽管许多企业尝试通过多元化布局、增加库存来对冲风险,但这些措施本身也增加了运营成本。加之芯片等关键零部件的全球产能分布不均衡,断供风险在2024年仍不能排除。
面对上述压力,零部件产业需要从被动承压转向主动破局。一方面,企业应加速产品结构调整,聚焦高附加值、高成长性的新能源与智能网联零部件赛道;另一方面,通过数字化手段提升供应链透明度和响应速度,与整车企业建立更紧密的协同关系。行业层面需要推动共性技术平台建设与金融支持政策落地,帮助中小企业渡过转型阵痛期。
2023与2024年的汽车供应链仍将处于承压运行状态,零部件产业的调整远未结束。只有那些能够平衡短期生存与长期转型的企业,才能在新一轮供应链重构中占据有利位置。
如若转载,请注明出处:http://www.dcmwy.com/product/18.html
更新时间:2026-10-26 11:08:08